В нашей практике был случай, когда семья не могла расплатиться по ипотеке. На выплаты банку они тратили большую часть своих доходов — история, в общем-то, обычная, особенно сейчас. Заемщики решили не тянуть эту лямку еще лет десять, отказывая себе во всем, а подать на банкротство. Ипотечную недвижимость, конечно, пришлось продать, но они об этом ни разу не пожалели. Сейчас снимают квартиру, что оказалось дешевле, чем платить банку. К тому же жилье находится рядом со школой, где учится ребенок.
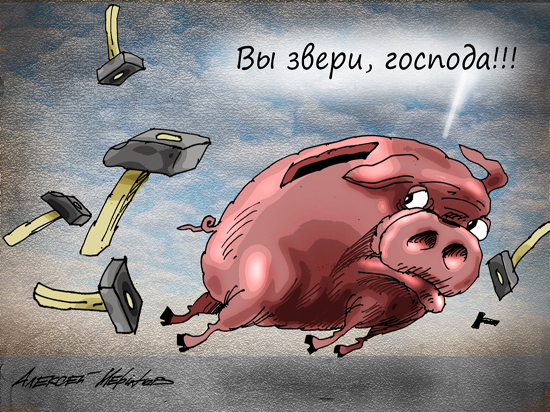
Фото: Алексей Меринов
Банкротство для данной конкретной семьи оказалось пусть и не безболезненным, но в принципе приемлемым выходом из финансового тупика, в который они сами себя загнали.
Право становиться банкротами физлица получили в 2015 году, до этого времени закон «О несостоятельности (банкротстве)» касался только юрлиц. Сейчас он, мягко говоря, не потерял своей актуальности: проблемы с обслуживанием долга есть, согласно данным ЦБ, по кредитам на сумму больше 1 трлн рублей. Несколько миллионов россиян — потенциальные банкроты. Между тем за время действия закона банкротами стали всего около 650 тыс. человек. Почему так мало? Одна из причин в том, что банкротство часто представляется заемщикам как процедура, после завершения которой на их биографии останется пятно на всю жизнь. Хотя на самом деле это не так.
Мы собрали самые распространенные мифы о банкротстве и постараемся их развенчать.
Миф №1. Это тяжелая ноша и клеймо на всю жизнь.
В действительности банкротство — цивилизованный способ списания долгов и реальный шанс избавиться от постоянного давления со стороны кредиторов и коллекторов. После его завершения человеку не нужно искать средства, чтобы вернуть долги, он может исправить свою финансовую ситуацию и научиться жить по средствам.
Как только в суде начинается процедура банкротства, все открытые раньше исполнительные производства приостанавливаются или заканчиваются (то есть приставы больше не будут вас беспокоить), равно как и навязчивые звонки из коллекторских агентств с требованием вернуть долг.
Но надо понимать, что банкротство не распространяется на обязательства, которые связаны с возмещением вреда жизни и здоровью, или, к примеру, выплатой алиментов.
Миф №2. Заемщик лишится всего и останется на улице.
Вовсе нет. При банкротстве никогда не заберут единственное жилье, это запрещено законом. Исключение составляет только ипотечная квартира, которая до погашения кредита находится в залоге у банка и будет продана на торгах.
Есть понятие конкурсной массы — это имущество банкрота, которое реализуют для погашения долгов.
В нее не входят:
одежда, обувь, предметы домашней обстановки, кроме драгоценностей и предметов роскоши;
имущество стоимостью до 10 тыс. руб., необходимое для профессиональных занятий должника;
продукты и деньги на общую сумму не меньше прожиточного минимума заемщика и людей, которые находятся на его иждивении;
топливо, которое нужно для приготовления пищи и отопления дома;
транспортное средство, если оно требуется должнику в связи с его инвалидностью;
призы, госнаграды заемщика;
домашние животные, если они не используются для получения приÐ